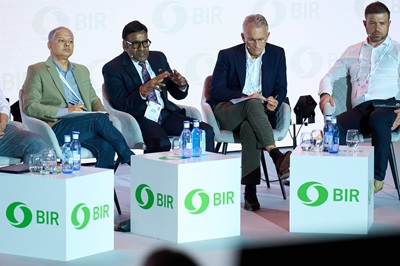
Африка приобретает все большее значение в международных потоках лома, но расширение производства стали на основе электродуговых печей на континенте не обязательно приведет к пропорциональному увеличению импорта. Доступность DRI, конкуренция со стороны Азии в сегменте готовой стали и торговые ограничения будут способствовать изменению цепочки поставок. Такова картина, которая сложилась на панельной дискуссии подразделения черных металлов Всемирной конвенции и выставки по переработке отходов BIR, проходившей в Малаге, Испания, с 25 по 27 октября 2026 года, в ходе которой участники рынка также обратили внимание на риски, которые искусственно заниженные цены на лом могут представлять для сбора и инвестиций.
На открытии панельной дискуссии президент подразделения Шейн Меллор подчеркнул, что Африку нельзя рассматривать как единый рынок: наряду со странами с хорошо развитой сталелитейной и перерабатывающей промышленностью, есть и другие, которым все еще не хватает адекватной инфраструктуры. Согласно данным Worldsteel, опубликованным BIR, ожидается, что спрос на сталь в Африке вырастет примерно на 4,4 процента в 2026 году, в то время как производство на континенте достигло 19 миллионов тонн за первые девять месяцев года, что почти на 10 процентов больше, чем годом ранее.
Производство стали в Африке и импорт лома резко возросли.
Данные за полугодие, представленные Рольфом Виллеке, статистическим консультантом подразделения черных металлов, подтверждают эту тенденцию в противовес глобальной картине. В период с января по июнь мировые объемы сырой нефти Египет остался крупнейшим производителем металлолома на континенте с объемом поставок в 5,7 млн тонн, что на 13,6% больше, чем годом ранее, а также крупнейшим импортером металлолома в Африке, объем закупок которого почти удвоился по сравнению с прошлым годом, увеличившись на 98,6% до 2,1 млн тонн.
Для европейских поставщиков египетский рынок стал особенно значимым. В первом полугодии 2026 года поставки металлолома из стран ЕС-27 в Египет увеличились на 96% до 1,106 млн тонн. В целом, экспорт за пределы ЕС вырос на 4,5% до 8,52 млн тонн, в то время как потребление металлолома в ЕС снизилось на 3,2% до 38,138 млн тонн. Все изменения сравниваются с аналогичным периодом 2025 года.
Фрагментированный сценарий
Однако Атилла Виднелл, основатель и управляющий директор Navigate Commodities, сообщил о последующем замедлении потоков в Египет. Согласно его анализу, увеличение импорта готовой стали из Китая оказывает давление на местное производство, в то время как большая доступность железа прямого восстановления (DRI) может заменить часть лома в шихте электродуговых печей. По словам Виднелла, увеличение мощности электродуговых печей следует оценивать наряду с используемым сырьевым составом. В Алжире, например, развитие заводов, работающих на железе прямого восстановления, ограничивает потребность в импортном ломе. Соответственно, увеличение мощности электродуговых печей по производству стали не обязательно приводит к увеличению использования лома в шихте печей.
Другая тенденция была описана для Марокко, где Уиднелл также подчеркнул необходимость различать объявленные проекты и фактически функционирующие заводы, принимая во внимание сроки строительства и постепенное наращивание объемов производства.
Уиднелл также упомянул о будущих условиях доступа стран, не входящих в ОЭСР, к европейскому лому в соответствии с Регламентом ЕС о перевозке отходов, изложив сценарий, в котором потенциальные ограничения, затрагивающие Египет и Марокко, могут особенно сильно ударить по мелким операторам, занимающимся контейнерной торговлей ломом. Будущий сценарий по-прежнему зависит от результатов процесса авторизации для стран, не входящих в ОЭСР, но ожидается, что эти две страны могут все чаще обращаться к Соединенным Штатам и Соединенному Королевству.
PPS и другие стратегии ограничения экспорта лома
Случай с Южной Африкой подогрел дискуссию о последствиях экспортных ограничений. Дональд Маккей, генеральный директор XA Global Trade Advisors, пояснил, что система ценовых преференций (PPS) требует, чтобы лом предлагался со скидкой внутренним покупателям до его экспорта, а экспорт также облагается дополнительной 20-процентной пошлиной. По словам Маккея, эти меры выгодны местным потребителям, но снижают цены и стимулируют сбор лома. Квинтин Старкей, президент Ассоциации переработчиков металлов Южной Африки, также подчеркнул трудности, с которыми сталкиваются переработчики на побережье, которые несут бремя транспортных расходов до потребителей. В ходе обсуждения также были подчеркнуты основные трудности, с которыми сталкивается внутриафриканская торговля, поскольку автомобильное и железнодорожное сообщение между африканскими странами остро отсутствует, и нельзя полагаться на речные перевозки.
Сильный потенциал роста, но высокие риски
Санджай Мехта, директор MTC Group и президент Ассоциации по переработке материалов Индии, определил возможности для развития местной деятельности по сбору, сортировке и переработке. В то же время, однако, он повторил, что Африку нельзя считать единым рынком, разделяя ее на четыре макрорегиона: северную, западную, восточную и южную Африку, каждый со своими особенностями и на разной стадии развития. Он также подчеркнул потенциал роста континента, учитывая его чрезвычайно молодое население и значительный разрыв в инфраструктуре, который необходимо устранить. По словам Мехты, инвестиции в этот сектор поддержат спрос на сталь и со временем создадут новую доступность лома.
Модератор панели Абхиджит Маханта, директор Stelaris Resources, подчеркнул превращение нескольких африканских рынков из экспортеров в импортеров, сославшись на 300-процентное увеличение закупок нигерийского лома в течение одного года, хотя и из все еще ограниченных объемов. Наконец, Том Берд, исполнительный председатель Enicor, обратил внимание на риски, связанные с политической нестабильностью на африканском континенте, неопределенностью регулирования и «слоновой Это требует тщательной подготовки, понимания местных условий и реалистичной оценки связанных с этим политических и коммерческих рисков.