
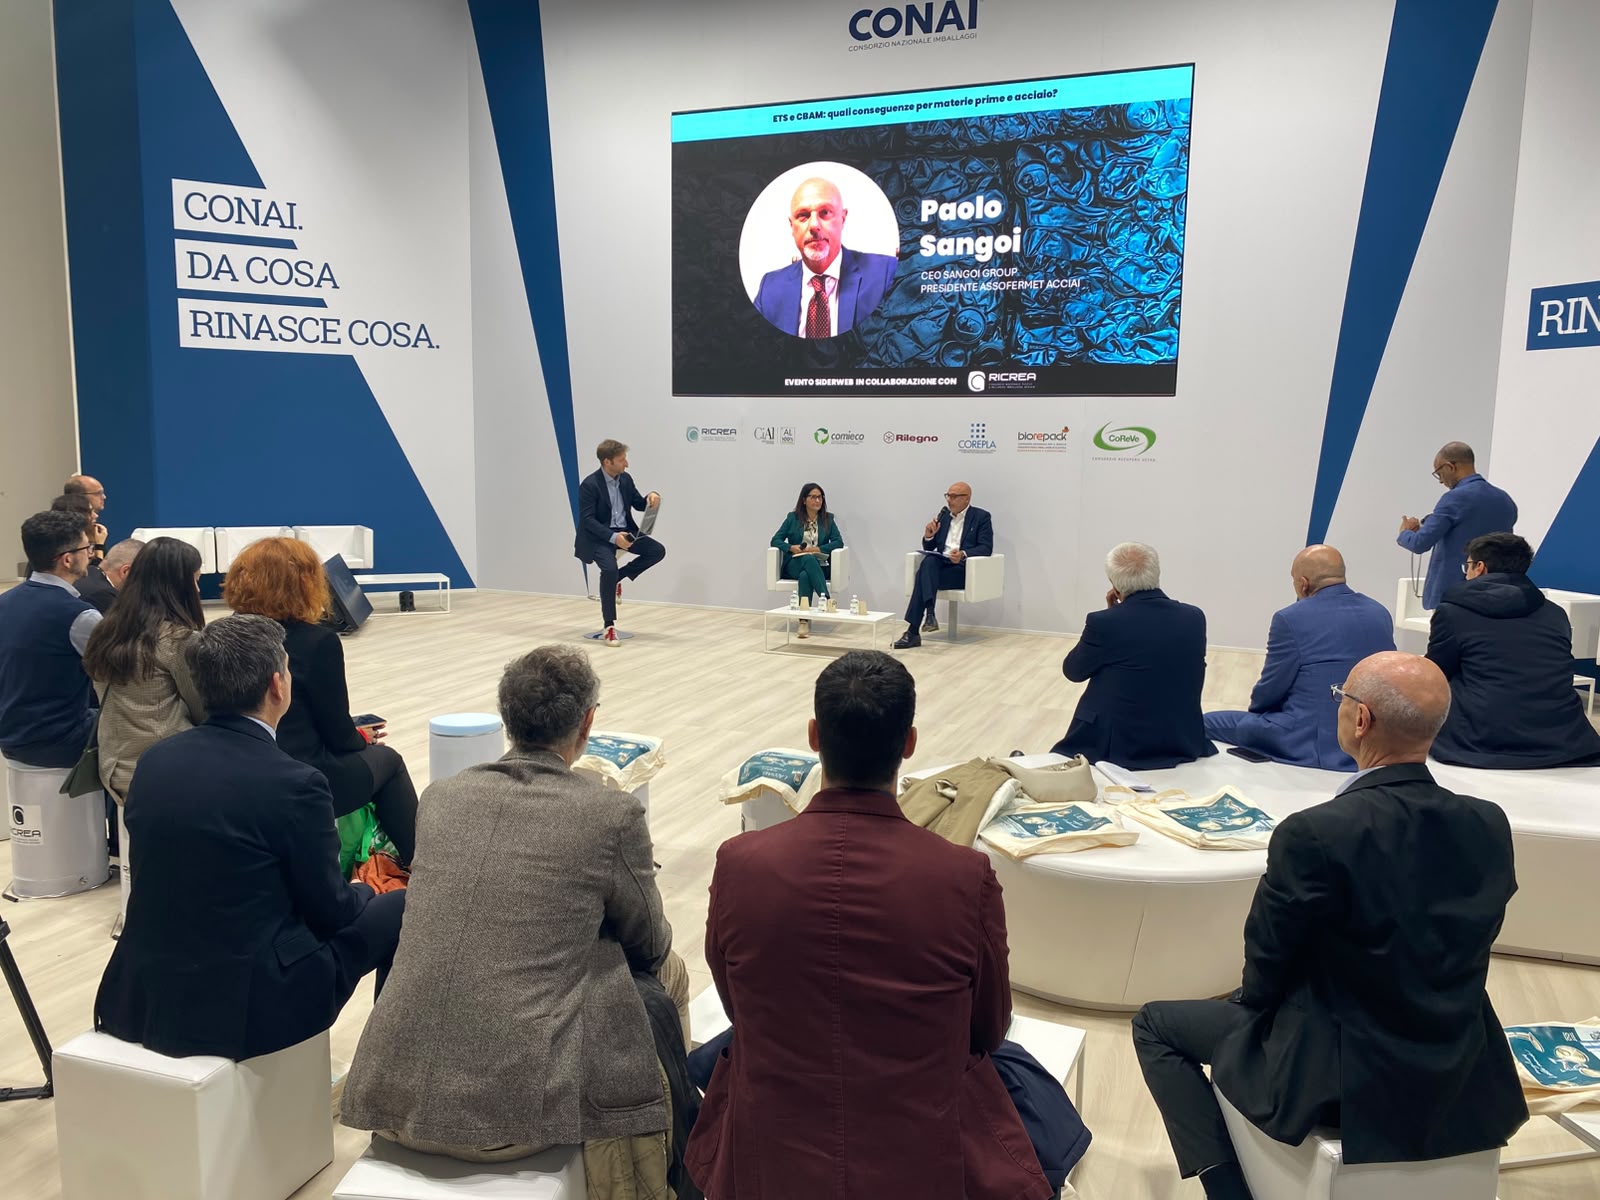
Климатическая и торговая политика ЕС призвана изменить европейский рынок стали в ближайшие годы, что повлияет на производственные затраты, цены на сталь и конкурентоспособность по всей цепочке создания стоимости. Это были одни из ключевых вопросов, обсуждавшихся на конференции «ETS и CBAM: Каковы последствия для сырья и стали?», организованной Siderweb в сотрудничестве с RICREA, национальным консорциумом Италии по переработке и восстановлению стальной упаковки, 5 ноября во время Ecomondo 2026 в Римини, Италия.
Обсуждение было сосредоточено на завершающей фазе Механизма корректировки углеродных границ (CBAM), который начался 1 января 2026 года, и постепенном отказе от бесплатных квот в рамках Системы торговли выбросами ЕС (EU ETS), который будет продолжаться до 2034 года. Эти два механизма призваны стимулировать декарбонизацию промышленности, одновременно ограничивая риск утечки углерода в страны с менее строгими экологическими нормами.
Ужесточение импортных мер может поддержать производителей стали в ЕС
Наряду с ростом затрат на выбросы углерода ЕС усиливает торговые меры, направленные на защиту внутреннего производства стали. Согласно нормативной базе, изложенной в ходе конференции, новая система тарифных квот предусматривает сокращение объемов импортных квот примерно на 47 процентов по сравнению с предыдущей защитной системой, а внеквотная пошлина увеличится с 25 до 50 процентов. Эти меры также включают требование плавки и разливки , согласно которому импортеры должны идентифицировать и сертифицировать страну, в которой сталь была первоначально выплавлена и разлита, что ужесточает обязательства по отслеживанию.
По мнению Стефано Феррари, руководителя исследовательского отдела Sideweb, эти меры могут снизить конкурентное давление со стороны импорта, потенциально поддерживая цены на сталь в ЕС, маржу производителей и уровень загрузки мощностей, при условии, что спрос останется достаточно сильным. Однако любые потенциальные выгоды придется сопоставлять с более высокими затратами на электроэнергию, ростом расходов, связанных с выбросами углерода, и значительными инвестициями, необходимыми для внедрения технологий производства стали с низким уровнем выбросов.
Дистрибьюторы и перерабатывающие производители сталкиваются с рисками конкурентоспособности
Влияние более высоких затрат на сталь может быть особенно значительным для перерабатывающих сегментов европейской сталелитейной промышленности. Дистрибьюторы, центры обслуживания стали и производители, использующие сталь в качестве сырья, могут столкнуться с ростом затрат, что ослабит их конкурентоспособность по сравнению с конкурентами из стран, не входящих в ЕС. В ходе панельной дискуссии Паоло Сангои, генеральный директор Sangoi Group и президент Assofermet Acciai, подчеркнул растущую обеспокоенность среди дистрибьюторов стали, которые могут быть вынуждены переложить дополнительные расходы, связанные с новыми мерами, на своих клиентов. Ключевой вопрос заключается в том, смогут ли конечные пользователи поглотить это увеличение, особенно если импорт готовой продукции из третьих стран не подпадает под эквивалентные требования. Поэтому Сангой призвал к политике ЕС, направленной на поддержку промышленного потребления и производства, предупредив, что более высокие затраты могут еще больше ускорить перемещение производственной деятельности за пределы Европы.
Спрос на сталь с низким уровнем выбросов остается ключевой проблемой
Еще одним важным событием является растущая дифференциация между обычной сталью и сталью с низким уровнем выбросов, при этом все большее внимание уделяется углеродному следу, происхождению продукции и отслеживаемости. Однако экономическая жизнеспособность инвестиций в производство стали с низким уровнем выбросов будет во многом зависеть от того, возникнет ли достаточный спрос со стороны покупателей, готовых платить надбавку за продукцию из стали с низким содержанием углерода.
С точки зрения производителей стали, Изабелла Манфреди, директор по устойчивому развитию Feralpi Group и президент Sustainability Makers, подчеркнула, что усилия по декарбонизации продолжаются, несмотря на пересмотр некоторых нормативных требований ЕС. Рыночный спрос на информацию, связанную с устойчивым развитием, и большую прозрачность в цепочках поставок продолжает расти, что делает надежные и поддающиеся проверке данные о выбросах все более важными для производителей стали.
Доступность и переработка лома остаются стратегическими приоритетами
Конференция также подчеркнула стратегическую важность лома черных металлов для европейской сталелитейной промышленности, особенно в связи с тем, что производство стали в электродуговых печах (ЭДП) играет все более важную роль в декарбонизации. Доменико Ринальдини, президент RICREA, отметил, что Италия уже импортирует около 7–8 миллионов тонн лома ежегодно для удовлетворения потребностей своей отечественной сталелитейной промышленности. Таким образом, поддержание объемов сбора лома внутри страны и усиление деятельности по переработке отходов имеют важное значение как для обеспечения доступности сырья, так и для поддержки целей отрасли по декарбонизации. Ринальдини также упомянул Регламент ЕС об упаковке и упаковочных отходах (PPWR), который, как ожидается, внесет изменения в существующие системы управления упаковкой и расширенной ответственности производителей.
Переход в сталелитейную промышленность ЕС зависит от промышленного спроса и конкурентоспособности затрат
Дискуссии в Ecomondo подчеркнули, что будущее европейской сталелитейной промышленности будет зависеть от достижения баланса между экологическими целями и экономической устойчивостью. Эффективность ЕС ETS, CBAM и ужесточения импортных мер будет зависеть не только от их способности защитить внутреннее производство стали и сократить выбросы, но также от доступа к конкурентоспособным ценам на энергию, инвестиций в новые технологии и, прежде всего, устойчивого промышленного спроса. Основная задача будет заключаться в ускорении перехода к производству стали с низким уровнем выбросов при сохранении конкурентоспособности европейских производителей стали, дистрибьюторов и перерабатывающих производителей.